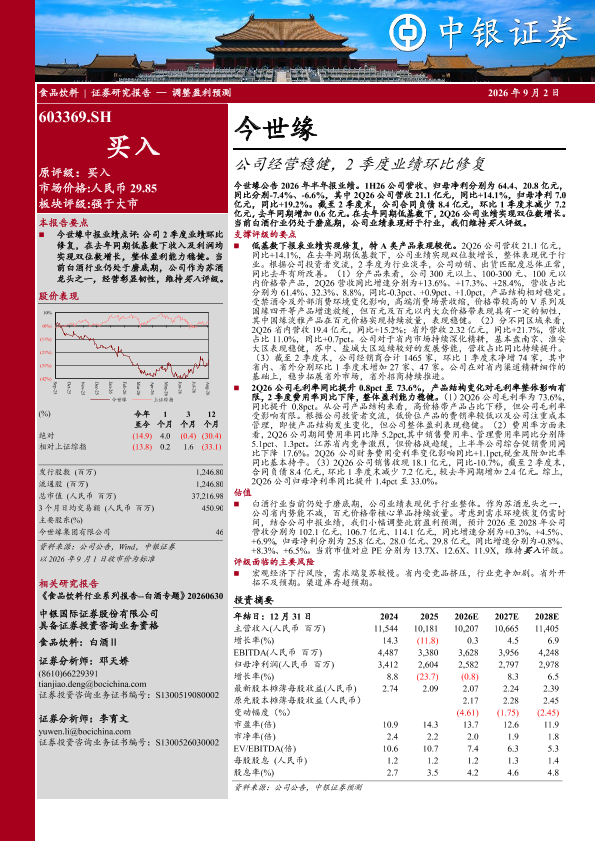
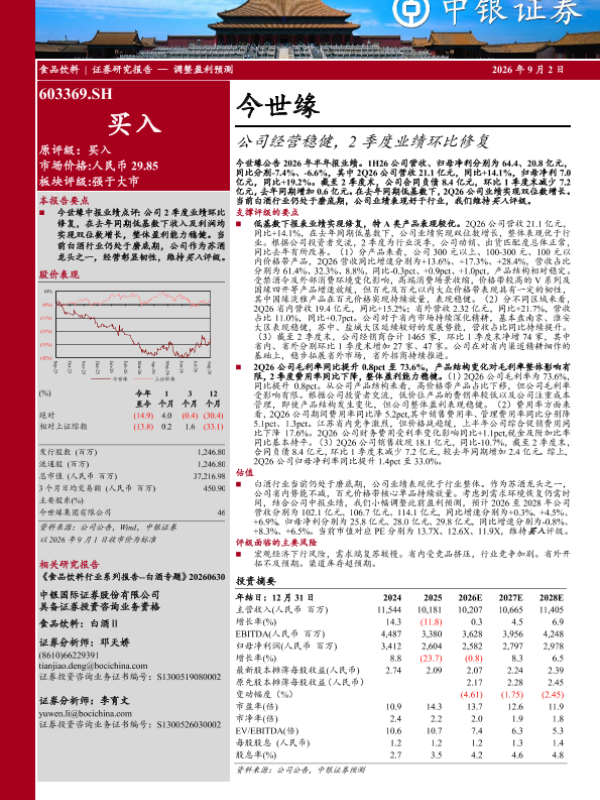
【中银证券】【202609】今世缘中报业绩点评:公司2季度业绩环比修复,在去年同期低基数下收入及利润均实现双位数增长,整体盈利能力稳健。当前白酒行业仍处于磨底期,公司作为苏酒龙头之一,经营彰显韧性,维持买入评级。-5页
中银证券 制造业 2026年 PDF 485.2 KB
投资评级 消费行业 财报分析 行业研究 白酒
您的下载额度已经用完啦!
别担心,下个月1号额度会自动刷新哦~ 期待下个月与您再次相遇,
一起探索更多行业洞察!



 收藏
 下载